Tras las pérdidas del Fondo E, el Gobierno recomienda postergar la jubilación: ¿quién asume el costo de esperar?
Tiempo de lectura aprox: 7 minutos, 31 segundos
El ministro del Trabajo, Tomás Rau, llamó a quienes están próximos a pensionarse a aplazar su decisión durante algunos meses, mientras la Superintendencia investiga las operaciones de las AFP. La recomendación llega después de una caída real de 10,39% del Fondo E, el más conservador del sistema. Pero esperar también tiene costos: ¿de qué vive una persona que ya dejó de trabajar y necesita comenzar a recibir su pensión?
La crisis de las AFP ha llegado a un punto especialmente delicado. Después de las millonarias pérdidas registradas en los fondos previsionales más conservadores, el Gobierno de José Antonio Kast recomendó a los trabajadores próximos a jubilarse que consideren postergar su decisión durante algunos meses.
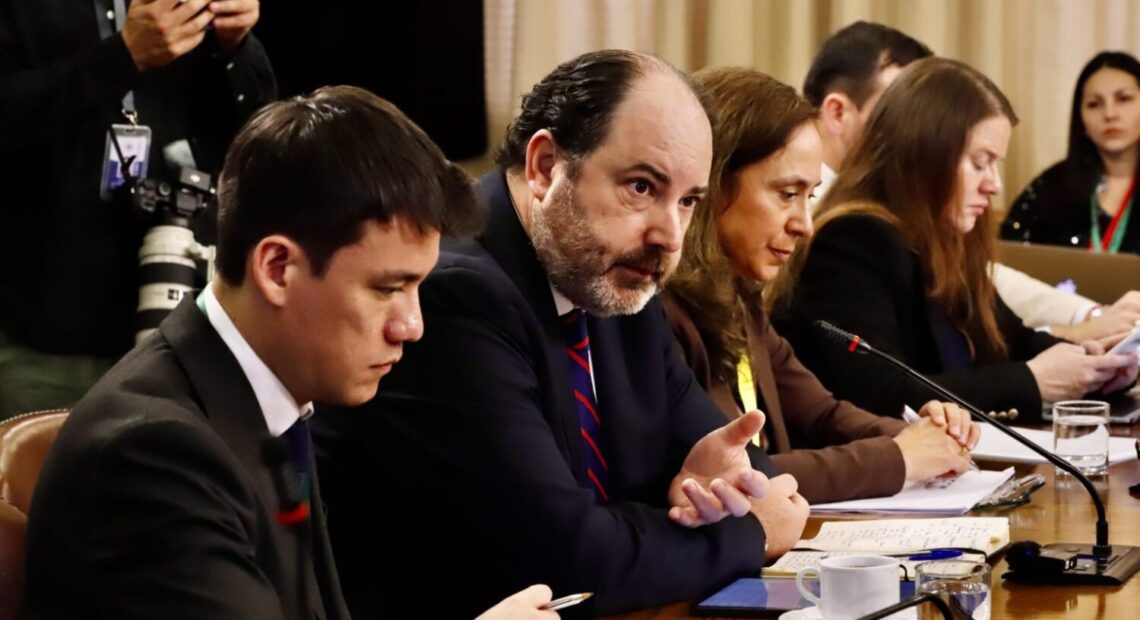
La sugerencia fue formulada este jueves por el ministro del Trabajo y Previsión Social, Tomás Rau, mientras la Superintendencia de Pensiones desarrolla procedimientos sancionatorios contra las siete administradoras por eventuales incumplimientos de sus obligaciones en el manejo de los ahorros previsionales.
El ministro pidió no tomar decisiones apresuradas y sostuvo que sería prudente esperar los resultados de las investigaciones, que podrían establecer responsabilidades y eventualmente ordenar restituciones patrimoniales a los fondos afectados.
La recomendación parece razonable desde una perspectiva financiera: evitar convertir una caída temporal de las inversiones en una pérdida de consecuencias más permanentes.
Sin embargo, desde la perspectiva de quienes están por pensionarse, el problema es bastante más complejo.
Las AFP adoptaron las decisiones de inversión. Los trabajadores soportaron las pérdidas. Y ahora son estos últimos quienes deben evaluar si pueden asumir el costo adicional de esperar.
La pregunta es inevitable: ¿quién financia esos meses de postergación?
La recomendación del ministro
Durante una vocería en La Moneda, Rau explicó que el Gobierno espera conocer los resultados de la investigación iniciada por la Superintendencia de Pensiones.
El organismo busca establecer si las AFP incumplieron sus deberes fiduciarios al mantener determinadas exposiciones a instrumentos financieros derivados, particularmente contratos vinculados a la evolución de las tasas de interés internacionales.
El ministro señaló que una eventual sanción podría incluir la restitución patrimonial de recursos a los fondos afectados.
Pero reconoció que todavía no existe certeza sobre ese resultado.
En consecuencia, llamó a quienes se encuentran próximos a jubilarse a actuar con cautela y, cuando sus circunstancias lo permitan, esperar algunos meses.
La autoridad también mencionó la posibilidad de ajustes en las condiciones de las rentas vitalicias o de una recuperación técnica de los valores de los fondos.
Se trata de posibilidades, no de resultados garantizados.
Una recuperación de mercado dependerá de factores financieros que no controla el Gobierno. Una eventual restitución, por su parte, requerirá acreditar los presupuestos legales correspondientes.
Y la investigación administrativa podría extenderse bastante más que los pocos meses sugeridos por el ministro.
El fondo más conservador fue el que más perdió
La situación tiene una particular gravedad porque las mayores pérdidas se concentraron precisamente en los fondos utilizados por personas que buscan reducir la exposición de sus ahorros a las fluctuaciones del mercado.
Entre enero y septiembre de 2026, el Fondo E acumuló una rentabilidad real negativa de 10,39%, según las cifras de la Superintendencia de Pensiones.
El Fondo D, también considerado conservador, perdió 6,38% en el mismo período.
Los fondos más riesgosos, en cambio, registraron resultados comparativamente mejores.
La paradoja es evidente: quienes eligieron alternativas de inversión con menor exposición al riesgo accionario enfrentaron pérdidas particularmente severas.
Esto no significa que los fondos conservadores estén garantizados contra cualquier caída. Sus inversiones en instrumentos de renta fija también pueden perder valor cuando cambian las tasas de interés.
Pero la magnitud de las pérdidas y las operaciones con derivados utilizadas por las administradoras han llevado al regulador a investigar si las estrategias aplicadas fueron compatibles con los deberes de prudencia y diligencia que exige la legislación.
Las siete AFP están sometidas a procedimientos sancionatorios. La apertura de esos procesos no demuestra que hayan cometido infracciones; corresponde a la Superintendencia establecerlo.
Mientras tanto, los saldos previsionales ya reflejan las pérdidas registradas.
Los trabajadores que no pueden esperar
De acuerdo con cifras de la Superintendencia correspondientes a junio, aproximadamente 774.000 afiliados mantenían recursos en el Fondo E. De ellos, cerca de 64.000 tenían más de 60 años.
No todos están necesariamente próximos a jubilarse, pero el dato permite dimensionar la cantidad de personas mayores expuestas a la evolución de este fondo.
Para un trabajador que continúa empleado, postergar la jubilación puede ser una alternativa viable. Podría seguir recibiendo ingresos y esperar mejores condiciones para pensionarse.
Pero esa no es la realidad de todos.
Hay personas que llegan a la edad legal de jubilación después de años de desempleo, trabajos informales o ingresos insuficientes. Otras deben dejar de trabajar por problemas de salud, desgaste físico o responsabilidades familiares.
Para ellas, la pensión no es una decisión financiera que pueda aplazarse sin consecuencias. Es el ingreso con el que esperan pagar alimentación, vivienda, medicamentos y servicios básicos.
Postergar el retiro significa encontrar otra fuente de recursos durante ese período.
Y el Gobierno no ha anunciado un mecanismo general que permita financiar esa espera.
Tampoco existe una garantía de que los fondos recuperen su valor en el plazo sugerido.
De esta manera, una recomendación que puede resultar prudente para ciertos afiliados se transforma en una alternativa difícil o imposible para quienes carecen de ingresos.
¿Cuánto cuesta esperar seis meses?
Consideremos un ejemplo ilustrativo, no una estimación de las pérdidas reales de un afiliado.
Una persona que esperaba financiar sus gastos con una pensión mensual de $400.000 y decide postergar durante seis meses su jubilación necesitaría contar con $2.400.000 para cubrir un nivel equivalente de ingresos durante ese período.
Si dispone de un salario u otros recursos, podría enfrentar ese gasto.
Si no los tiene, deberá reducir su consumo, utilizar otros ahorros, recurrir al apoyo familiar o endeudarse.
La situación es especialmente compleja cuando la postergación no responde a una decisión voluntaria de continuar trabajando, sino a la expectativa de recuperar parte de los ahorros perdidos.
El ejemplo no significa que toda persona que posterga su jubilación deje de percibir automáticamente esa cantidad: las circunstancias laborales y previsionales son diferentes, y algunos afiliados pueden contar con otros beneficios.
Pero permite identificar un costo que no aparece en los balances de las administradoras.
Esperar también tiene un precio. Y ese precio no se distribuye de manera igualitaria.
Una persona con empleo estable y capacidad de ahorro puede asumirlo. Otra que depende de su futura pensión, difícilmente.
La investigación puede durar nueve meses
Existe además una diferencia entre los plazos de la vida cotidiana y los tiempos de las investigaciones administrativas.
El procedimiento iniciado por la Superintendencia de Pensiones podría extenderse alrededor de nueve meses.
Durante ese período deberán analizarse antecedentes financieros, determinarse eventuales incumplimientos y garantizarse el derecho de las administradoras a presentar sus descargos.
Incluso si finalmente se acreditan infracciones, no está asegurado que todas las pérdidas sean restituidas ni que una eventual reparación se produzca inmediatamente.
La posibilidad de sancionar a una AFP y la obligación de restituir determinados perjuicios dependen de las normas aplicables y de los hechos que se acrediten.
Por eso, esperar el resultado de la investigación no equivale necesariamente a esperar una recuperación de los ahorros.
Tampoco existe garantía de que las condiciones de mercado mejoren durante ese plazo.
El valor de las inversiones puede recuperarse parcialmente, mantenerse deprimido o registrar nuevas fluctuaciones.
El problema para quien necesita pensionarse es que debe adoptar una decisión bajo incertidumbre, sin conocer todavía si habrá restitución ni cuánto tiempo tardará.
Pensionarse ahora tampoco tiene las mismas consecuencias para todos
El ministro Rau recordó que existen distintas modalidades de pensión y que las pérdidas de los fondos pueden afectar de manera diferente a quienes optan por retiro programado o renta vitalicia.
La distinción es relevante.
En el retiro programado, los recursos permanecen en la cuenta individual administrada por una AFP y siguen sujetos a la evolución de las inversiones. El monto de la pensión se recalcula conforme a las reglas del sistema.
En una renta vitalicia, en cambio, el afiliado transfiere los recursos correspondientes a una compañía de seguros, que se compromete a pagar una pensión en las condiciones contratadas.
El momento en que se contrata una renta vitalicia puede ser importante porque el capital disponible y las condiciones ofrecidas influyen en el monto de la pensión.
Sin embargo, tampoco es correcto afirmar que toda persona que se pensione durante una caída de los fondos quedará necesariamente perjudicada de la misma manera.
La situación depende de su saldo, modalidad elegida, edad, beneficiarios, condiciones de mercado y demás circunstancias personales.
Lo que sí puede afirmarse es que una pérdida importante de los ahorros introduce un problema adicional en una decisión que ya es compleja.
Y ese problema fue generado por inversiones que los afiliados no seleccionaron individualmente.
Las AFP administran; los afiliados soportan el riesgo
La controversia vuelve a poner en discusión una característica estructural del sistema previsional chileno.
Los trabajadores están obligados a destinar una parte de sus ingresos a cuentas individuales, cuyos recursos son administrados por empresas privadas.
Las AFP toman decisiones de inversión dentro de los límites legales y regulatorios. A cambio, reciben comisiones por sus servicios.
Los resultados de las inversiones, positivos o negativos, se reflejan en el patrimonio de los fondos pertenecientes a los afiliados.
Esta distribución de funciones y riesgos es especialmente importante cuando las pérdidas alcanzan magnitudes como las registradas durante 2026.
Los afiliados no participaron en los comités de inversión, no definieron las exposiciones a contratos derivados ni establecieron los mecanismos internos de control de riesgos.
Sin embargo, deben enfrentar las consecuencias que esas decisiones tienen sobre el valor de sus cuentas.
Las administradoras, por su parte, están obligadas a cumplir deberes fiduciarios de lealtad y diligencia.
Precisamente esos deberes son objeto de los procedimientos sancionatorios abiertos por la Superintendencia.
Si se acreditan incumplimientos, corresponderá determinar las responsabilidades y eventuales medidas de restitución previstas en la legislación.
Pero mientras se desarrollan las investigaciones, los trabajadores no cuentan con una garantía general de recuperación de las pérdidas.
La recomendación gubernamental de postergar la jubilación vuelve visible esa asimetría.
La restitución no puede confundirse con una promesa
Durante los últimos días, la controversia previsional se ha trasladado también al Congreso y a los tribunales.
Se han presentado querellas por eventual administración desleal, denuncias ante el Ministerio Público e iniciativas parlamentarias destinadas a establecer mecanismos de compensación.
Estas acciones abren caminos de investigación y discusión legislativa, pero todavía no representan una reparación efectiva para los afiliados.
La restitución patrimonial mencionada por el ministro Rau es una posibilidad jurídica sujeta al resultado de los procedimientos correspondientes.
No puede presentarse como una compensación aprobada ni como una recuperación asegurada.
Del mismo modo, el eventual rebote de los mercados financieros constituye una hipótesis, no una garantía.
La diferencia importa porque las decisiones de jubilación pueden ser difíciles de revertir y tienen consecuencias de largo plazo.
Una recomendación pública debería acompañarse, por tanto, de información precisa sobre sus límites, riesgos y alternativas.
¿Qué respuesta ofrece el Estado?
El Gobierno ha respaldado la investigación de la Superintendencia y destacado que durante abril se establecieron restricciones a determinadas exposiciones a derivados financieros.
También ha señalado que el futuro sistema de fondos generacionales permitirá modificar algunos incentivos que favorecen comportamientos similares entre las administradoras.
Pero esas medidas no resuelven la situación inmediata de quienes deben decidir si se pensionan durante los próximos meses.
La discusión plantea interrogantes concretas.
¿Existe alguna forma de proteger transitoriamente a los afiliados que ya cumplieron la edad legal de jubilación y no pueden continuar trabajando?
¿Se contempla alguna medida especial para quienes deben pensionarse durante la investigación?
¿En qué condiciones una eventual restitución podría beneficiar a personas que ya se jubilaron?
¿Se está entregando asesoría previsional suficiente para evitar que los afectados adopten decisiones basadas en expectativas de recuperación que todavía no están garantizadas?
Estas preguntas requieren respuestas de las autoridades previsionales y de las administradoras.
No se trata de sostener que todos los afiliados deban jubilarse inmediatamente ni de descartar que algunos puedan beneficiarse de esperar.
Se trata de reconocer que la posibilidad de postergar la jubilación depende de condiciones materiales que no están al alcance de todos.
¿Quién paga el tiempo perdido?
La recomendación del ministro Tomás Rau contiene una advertencia razonable: tomar decisiones previsionales apresuradas en medio de una crisis financiera puede tener consecuencias desfavorables.
Pero también deja al descubierto una cuestión que la discusión sobre rentabilidades, swaps y sanciones suele relegar.
Los meses de espera tienen un costo económico y social.
Para una persona con empleo, ingresos y otros ahorros, pueden representar una oportunidad de evaluar mejores condiciones.
Para quien ya no trabaja y necesita su pensión, pueden significar endeudamiento, dependencia familiar o una reducción de sus condiciones de vida.
Las investigaciones deberán determinar si las AFP incurrieron en infracciones y si corresponde restituir recursos.
Mientras eso ocurre, la incertidumbre continúa instalada en las cuentas de los afiliados y en sus decisiones de jubilación.
El problema de fondo no es solamente cuánto perdieron los fondos previsionales, sino cómo se distribuyen las consecuencias de esas pérdidas.
Las decisiones financieras fueron adoptadas por las administradoras. Los ahorros pertenecen a los trabajadores.
Y cuando el Gobierno les recomienda esperar, surge una pregunta que todavía no tiene una respuesta institucional suficiente:
¿Quién asume el costo de esperar?
Autor

