De «Con Mi Plata No» a las pérdidas del Fondo E: las AFP enfrentan una crisis que alcanza a sus directorios y su influencia política
Tiempo de lectura aprox: 7 minutos, 8 segundos
La Superintendencia de Pensiones inició procedimientos sancionatorios contra las siete AFP por las pérdidas de los fondos D y E. Dos afiliados ya acudieron a los tribunales, mientras antiguos reguladores aseguran que las administradoras fueron advertidas de los riesgos que asumían. La controversia revive el debate sobre el poder de una industria que movilizó miles de millones de pesos en campañas, asesorías y comunicaciones para defender su posición durante las reformas previsionales.
Durante años, una de las consignas más repetidas en el debate previsional chileno fue «Con Mi Plata No». La frase, convertida en campaña política y comunicacional, apelaba a la propiedad individual de los ahorros para rechazar cambios que, según sus promotores, amenazaban el patrimonio de los trabajadores.
Hoy, esa misma propiedad se encuentra en el centro de una controversia de naturaleza diferente. No se trata de una reforma que pretenda modificar el destino de las cotizaciones, sino de decisiones financieras adoptadas por las administradoras privadas que han provocado fuertes pérdidas de valor en los fondos de pensiones.
El Fondo E, considerado el más conservador de los cinco multifondos, acumuló una caída real del 10,39% entre enero y septiembre de 2026. El Fondo D perdió un 6,38% en el mismo período. Detrás de esos resultados aparecen estrategias de inversión en instrumentos de largo plazo y derivados financieros vinculados a tasas de interés internacionales, especialmente estadounidenses.
La magnitud de las pérdidas ha abierto una controversia que ya no se limita a las fluctuaciones habituales de los mercados. Este martes, la Superintendencia de Pensiones anunció el inicio de procedimientos sancionatorios contra las siete administradoras del sistema: Capital, Cuprum, Habitat, Modelo, Planvital, Provida y UNO.
La investigación busca determinar si las empresas incumplieron sus obligaciones legales de lealtad, diligencia y cuidado en la administración de recursos pertenecientes a sus afiliados. No se han establecido todavía responsabilidades definitivas, pero el procedimiento representa un cambio sustancial en el tratamiento institucional del caso.
Las advertencias que llegaron a los directorios
Uno de los antecedentes más comprometedores para las administradoras proviene de quien encabezó durante años el organismo fiscalizador.
El exsuperintendente de Pensiones Osvaldo Macías declaró que las AFP recibieron advertencias reiteradas sobre los riesgos de sus estrategias de inversión. Según explicó, esas observaciones fueron comunicadas individualmente a las empresas y alcanzaron a sus directorios, gerentes y responsables de inversiones.
Las administradoras, sostuvo, defendían sus operaciones convencidas de que habían encontrado una estrategia financiera favorable.
Macías también planteó la necesidad de examinar los incentivos económicos de los ejecutivos, especialmente la eventual relación entre bonos asociados a resultados de corto plazo y decisiones que aumentaran la exposición al riesgo.
Sus declaraciones no acreditan por sí mismas una infracción. De hecho, el exsuperintendente señaló que las operaciones podrían haber respetado formalmente la normativa de inversiones. Pero introducen una distinción fundamental: cumplir los límites legales de inversión no necesariamente equivale a actuar con la diligencia exigible a quien administra recursos ajenos.
La Superintendencia deberá determinar precisamente ese punto.
El artículo 147 del Decreto Ley 3.500 establece obligaciones de rentabilidad y seguridad en la gestión de los fondos, mientras la normativa sobre deberes fiduciarios exige resguardar los intereses de los afiliados y actuar con el cuidado correspondiente.
La cuestión ya no es solamente si las AFP podían realizar esas operaciones, sino si debían mantenerlas después de conocer los riesgos.
La controversia llega a la justicia
El conflicto también comenzó a trasladarse a los tribunales.
Dos afiliados presentaron recursos de protección ante las cortes de apelaciones de Santiago y Puerto Montt, dirigidos contra AFP Capital y AFP UNO, respectivamente. Las acciones cuestionan las decisiones de inversión y la administración del riesgo en las carteras afectadas.
Los recurrentes sostienen que las administradoras pudieron haber incumplido sus obligaciones de protección del patrimonio previsional. Las acciones buscan obtener respuestas judiciales sobre decisiones que hasta ahora habían permanecido principalmente en el ámbito de la fiscalización financiera.
Todavía no existen sentencias que establezcan responsabilidad de las empresas ni una obligación general de compensar a los afiliados. Sin embargo, la judicialización agrega una nueva dimensión al conflicto: el derecho de los trabajadores a exigir explicaciones y eventualmente reparaciones por la administración de sus ahorros.
El exministro de Hacienda Mario Marcel pidió a las administradoras evaluar fórmulas de compensación para los afectados, particularmente quienes se encuentran próximos a jubilarse.
Por su parte, el actual ministro de Hacienda, Jorge Quiroz, respaldó la investigación y recordó que los directores de las AFP pueden enfrentar responsabilidades patrimoniales si se acreditan incumplimientos.
Las declaraciones muestran que la controversia ha superado las divisiones tradicionales entre los gobiernos de Gabriel Boric y José Antonio Kast. Aunque persisten las disputas sobre las responsabilidades de la fiscalización, la discusión se concentra cada vez más en las decisiones de las propias empresas.
De la defensa de los ahorros a la defensa del negocio
Para comprender el alcance político de la crisis actual hay que retroceder algunos años, cuando la posibilidad de modificar estructuralmente el sistema de pensiones se convirtió en uno de los principales conflictos de la política chilena.
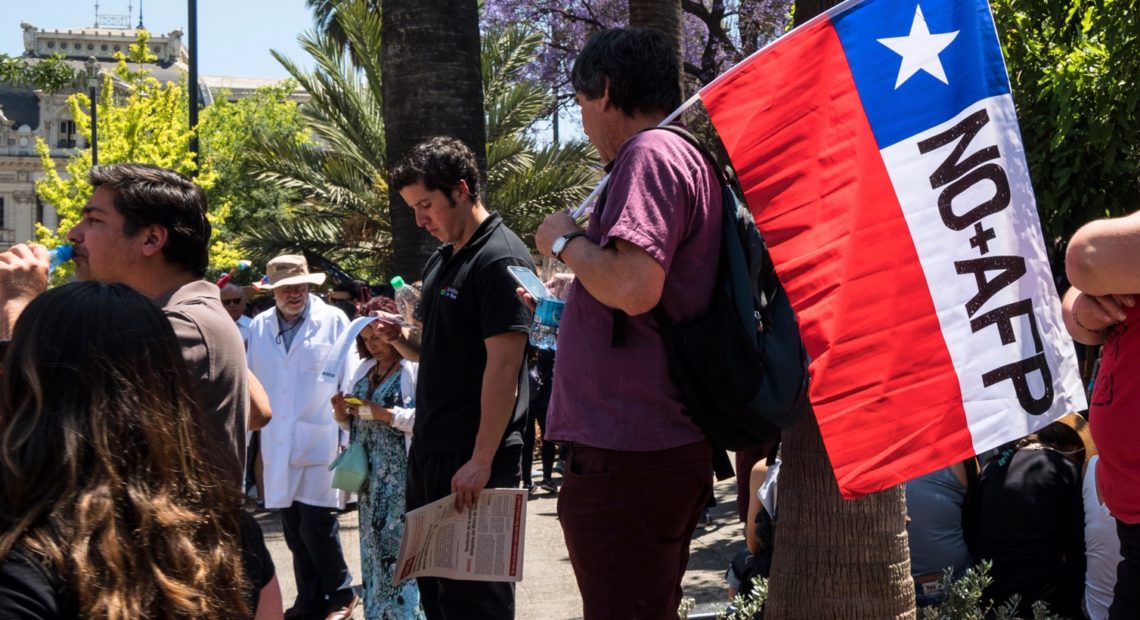
Las movilizaciones de No+AFP habían instalado la demanda de reemplazar el modelo de capitalización individual por un sistema de seguridad social con componentes solidarios. La discusión se intensificó durante el proceso constituyente y posteriormente con la reforma previsional impulsada por el gobierno de Gabriel Boric.
Frente a esas propuestas surgió una poderosa ofensiva comunicacional que colocó en el centro la propiedad de los ahorros.
Una de sus expresiones fue Con Mi Plata No, movimiento encabezado por el economista Bernardo Fontaine. Su campaña sostuvo que las cotizaciones debían permanecer en cuentas individuales, ser heredables y mantenerse bajo la administración de entidades elegidas por los trabajadores.
La iniciativa popular presentada por ese movimiento ante la Convención Constitucional reunió más de 60 mil apoyos y posteriormente superó los 100 mil, según antecedentes publicados por La Tercera. No+AFP, en cambio, defendía un modelo de reparto, solidario y de administración estatal.
Ambas organizaciones representaban concepciones profundamente distintas de la seguridad social.
Pero una investigación publicada en noviembre de 2025 por Reportea y Vergara 240, de la Universidad Diego Portales, reveló antecedentes que cambiaron la comprensión pública de aquellas campañas.
Según el reportaje, la Asociación de AFP había financiado y apoyado actividades de la fundación Ciudadanos en Acción, dirigida por Fontaine, mediante relaciones que involucraban a la agencia de comunicaciones Artool.
Los investigadores identificaron gastos de al menos 203 millones de pesos en publicidad de Facebook e Instagram asociados a Ciudadanos en Acción y Con Mi Plata No. También documentaron la participación de influenciadores remunerados que difundían mensajes favorables a la industria sin transparentar siempre esas relaciones comerciales.
El reportaje atribuyó a fuentes que habían trabajado en la industria la existencia de coordinaciones entre representantes del gremio, agencias y organizaciones vinculadas a Fontaine.
Estos antecedentes no significan que todos quienes apoyaron Con Mi Plata No actuaran motivados por intereses empresariales. La defensa de la propiedad individual de los ahorros constituye una posición política legítima, compartida por ciudadanos que no necesariamente respaldan a las AFP.
Lo que la investigación puso de manifiesto fue otra cuestión: una campaña presentada como expresión ciudadana recibió apoyo de la propia industria que podía beneficiarse de sus resultados.
Los miles de millones destinados a defender el sistema
La dimensión financiera de aquella ofensiva quedó aún más clara con una investigación de Informe Especial de TVN, publicada el 17 de noviembre de 2025.
A partir de los balances de la Asociación de AFP, el reportaje estableció que el gremio gastó 33.215 millones de pesos entre 2019 y 2024. De ese total, 16.235 millones —equivalentes al 49%— correspondieron a difusión y asesorías.
Los gastos aumentaron especialmente durante los períodos de mayor debate político.
En 2022, cuando se discutía la primera propuesta constitucional, la categoría de campañas extraordinarias alcanzó 3.088 millones de pesos. En 2024, durante la negociación de la reforma previsional, llegó a 3.331 millones.
La investigación también identificó pagos por encuestas, asesorías estratégicas, campañas digitales, actividades con influenciadores y contenidos patrocinados en medios de comunicación.
Entre las instituciones receptoras figuraron Cadem, Criteria y Libertad y Desarrollo. La existencia de esos contratos no demuestra por sí misma irregularidades, pero permite establecer el volumen de recursos que la industria movilizó para participar en la discusión pública.
La capacidad económica de las AFP para intervenir en el debate previsional contrastaba con los recursos disponibles para organizaciones de trabajadores, pensionados y movimientos sociales.
El problema de fondo no es que una asociación empresarial defienda sus intereses. Es determinar bajo qué condiciones lo hace, qué grado de transparencia existe respecto de su financiamiento y cuánto pueden influir esas asimetrías en las decisiones políticas.
La reforma de Boric y la continuidad de las administradoras
La reforma previsional aprobada en enero de 2025 fue presentada por el gobierno de Gabriel Boric como un avance hacia un sistema mixto de pensiones.
La legislación incorporó una cotización adicional de cargo del empleador, creó mecanismos de Seguro Social, estableció compensaciones para mujeres y dispuso aumentos graduales de la Pensión Garantizada Universal.
También introdujo mecanismos destinados a aumentar la competencia entre administradoras, como las licitaciones periódicas de una parte de los afiliados.
Sin embargo, el resultado mantuvo la administración privada de las cuentas individuales y aseguró la continuidad de las AFP como actores centrales del sistema. La Ley 21.735 estableció que una parte sustantiva de las nuevas cotizaciones del empleador se destinara progresivamente a la capitalización individual.
El acuerdo fue interpretado de manera diferente por los movimientos que habían participado en el debate.
Desde No+AFP, Luis Mesina cuestionó que el Gobierno terminara fortaleciendo el flujo de recursos hacia las administradoras, pese a que Boric había comprometido durante su campaña cambios más profundos al modelo.
Fontaine, por su parte, reconoció que la reforma recogía algunas demandas de Con Mi Plata No, especialmente la protección de las cuentas individuales y la libertad de elección, aunque manifestó desacuerdos con otros aspectos de la legislación.
La reforma mejoró determinadas prestaciones y creó instrumentos de solidaridad, pero no sustituyó el modelo de administración privada que había sido objeto de años de movilizaciones.
La crisis del Fondo E vuelve a poner bajo examen aquella decisión.
El riesgo lo soportan los afiliados
Existe una característica del sistema que adquiere especial relevancia ante las pérdidas actuales: las administradoras gestionan recursos que pertenecen a los trabajadores, pero las variaciones de valor de las inversiones afectan directamente sus cuentas individuales.
Las AFP reciben comisiones por administrar los fondos. Aunque están sujetas a obligaciones legales, exigencias patrimoniales y mecanismos de fiscalización, sus ingresos no se reducen automáticamente en la misma proporción que las pérdidas experimentadas por los afiliados.
Esta diferencia entre los incentivos económicos de los administradores y los riesgos asumidos por los propietarios de los recursos constituye uno de los problemas centrales del modelo.
No significa que toda pérdida sea resultado de una mala administración. Los mercados financieros fluctúan y aun las inversiones conservadoras pueden registrar resultados negativos.
La discusión es otra: ¿qué ocurre cuando una pérdida significativa se relaciona con decisiones cuya prudencia había sido cuestionada por el propio organismo fiscalizador?
Y, sobre todo, ¿qué mecanismos efectivos existen para reparar el perjuicio si se demuestra que las administradoras incumplieron sus obligaciones?
La respuesta dependerá de los procedimientos administrativos y judiciales actualmente en desarrollo.
Una crisis que trasciende el Fondo E
El desplome del fondo más conservador afecta especialmente a quienes se encuentran próximos a jubilarse, porque disponen de menos tiempo para recuperar las pérdidas antes de transformar sus ahorros en una pensión.
Pero sus consecuencias políticas pueden alcanzar al conjunto del sistema.
Durante décadas, las AFP defendieron la capitalización individual como una fórmula que combinaba propiedad privada, administración profesional y acumulación de recursos para financiar la vejez.
La crisis actual obliga a examinar la distancia entre esas promesas y los mecanismos concretos de administración, supervisión y responsabilidad.
Las investigaciones periodísticas sobre el financiamiento de campañas y las gestiones de la industria ante el poder político agregan una dimensión adicional: el debate sobre las pensiones no se desarrolló entre actores con capacidades equivalentes para influir en la opinión pública.
La industria movilizó recursos cuantiosos para defender su posición. Hoy enfrenta cuestionamientos sobre la administración de los ahorros cuya propiedad invocó reiteradamente durante aquellas campañas.
La paradoja resulta difícil de ignorar.
Durante años se advirtió a los trabajadores que debían proteger sus ahorros de las reformas previsionales. Hoy son algunos de esos trabajadores quienes recurren a la justicia para protegerlos de las decisiones de sus administradoras.
El desenlace de los procedimientos sancionatorios permitirá determinar si existieron incumplimientos legales. Pero la discusión sobre el sistema previsional ya excede ese resultado.
Lo que está nuevamente sobre la mesa es quién debe administrar los ahorros destinados a financiar la vejez, bajo qué controles, con qué responsabilidades y en beneficio de quién.
Autor

