El dinero vuelve a ser caro: la tormenta de los bonos de Estados Unidos amenaza con extenderse al mundo
Tiempo de lectura aprox: 5 minutos, 46 segundos
Durante más de una década, una parte importante de la economía mundial se acostumbró a una anomalía histórica: el dinero barato. Estados, empresas y hogares pudieron endeudarse a tasas muy bajas y, durante algunos períodos, prácticamente inexistentes. Esa época parece cada vez más distante. Esta semana, Estados Unidos entregó una señal que puede tener consecuencias mucho más allá de sus fronteras: el rendimiento de sus bonos del Tesoro a diez años llegó al entorno del 5%, mientras la Reserva Federal volvió a subir su tasa de interés.
El movimiento puede parecer un asunto técnico reservado a los mercados financieros. No lo es. Cuando Estados Unidos debe pagar alrededor de 5% para conseguir dinero a diez años, cambia el precio de referencia del crédito internacional. Y cuando la Reserva Federal, además, considera necesario elevar nuevamente las tasas para contener una inflación que no logra regresar al objetivo del 2%, la señal es todavía más clara: el dinero puede permanecer caro durante bastante tiempo.
La decisión adoptada este miércoles por la Reserva Federal elevó en 25 puntos básicos la tasa de referencia, hasta un rango de 3,75%-4,00%. La Fed explicó que la actividad económica continúa expandiéndose a un ritmo sólido, que el desempleo se mantiene relativamente estable y que la inflación sigue elevada. Sus propias proyecciones sitúan el crecimiento estadounidense en 2,3% durante 2026 y muestran que la mayoría de sus autoridades contempla todavía al menos otro incremento de tasas antes de terminar el año.
La paradoja es importante. Estados Unidos no está aumentando las tasas porque se encuentre en recesión. Lo está haciendo porque su economía continúa mostrando una resistencia considerable mientras la inflación se mantiene por encima de lo que el banco central considera aceptable.
El bono que fija el precio del dinero mundial
Pero quizá la señal más relevante no está en la tasa de la Fed sino en el mercado de bonos.
El rendimiento del bono del Tesoro estadounidense a diez años alcanzó esta semana el 5%, un nivel que no se observaba desde antes de la crisis financiera internacional de 2008. El bono a treinta años se ha situado todavía más arriba.
¿Por qué debería preocupar esto a un trabajador, una familia o una pequeña empresa a miles de kilómetros de Wall Street?
Porque la deuda estadounidense funciona como uno de los principales puntos de referencia del sistema financiero internacional. Si Estados Unidos, emisor del dólar y considerado el deudor más seguro del mercado global, paga alrededor de 5% por conseguir dinero, quienes presentan mayores riesgos deben pagar más.
Un inversionista internacional puede obtener ahora una rentabilidad elevada comprando simplemente deuda del Tesoro norteamericano. Para convencerlo de invertir en una empresa, financiar un proyecto o comprar bonos de un país latinoamericano habrá que ofrecerle una rentabilidad superior.
Así, el aumento de los rendimientos estadounidenses termina recorriendo el sistema financiero mundial: encarece los créditos hipotecarios y empresariales, eleva el costo de refinanciar las deudas públicas, dificulta las inversiones y presiona a los bancos centrales de otros países para mantener tasas relativamente altas.
El Fondo Monetario Internacional acaba de advertir que el aumento de las tasas de largo plazo en las economías desarrolladas está desplazándose hacia las curvas de rendimiento del resto del mundo y elevando el costo del servicio de la deuda.
Estados Unidos también paga la cuenta
El fenómeno tiene, sin embargo, una consecuencia que comienza en casa.
Estados Unidos arrastra una enorme deuda pública y necesita emitir constantemente nuevos bonos para financiar sus déficits y reemplazar deuda que llega a vencimiento. Mientras las tasas fueron cercanas a cero, mantener esa montaña de deuda resultaba relativamente barato. A medida que los bonos vencen y deben ser refinanciados a tasas considerablemente mayores, la factura de intereses aumenta.
Allí aparece una de las contradicciones económicas de la administración de Donald Trump.
Trump ha reclamado reiteradamente tasas más bajas porque abaratan los créditos, estimulan la inversión y reducen el costo financiero del propio Estado. Pero la inflación persistente empuja en la dirección contraria.
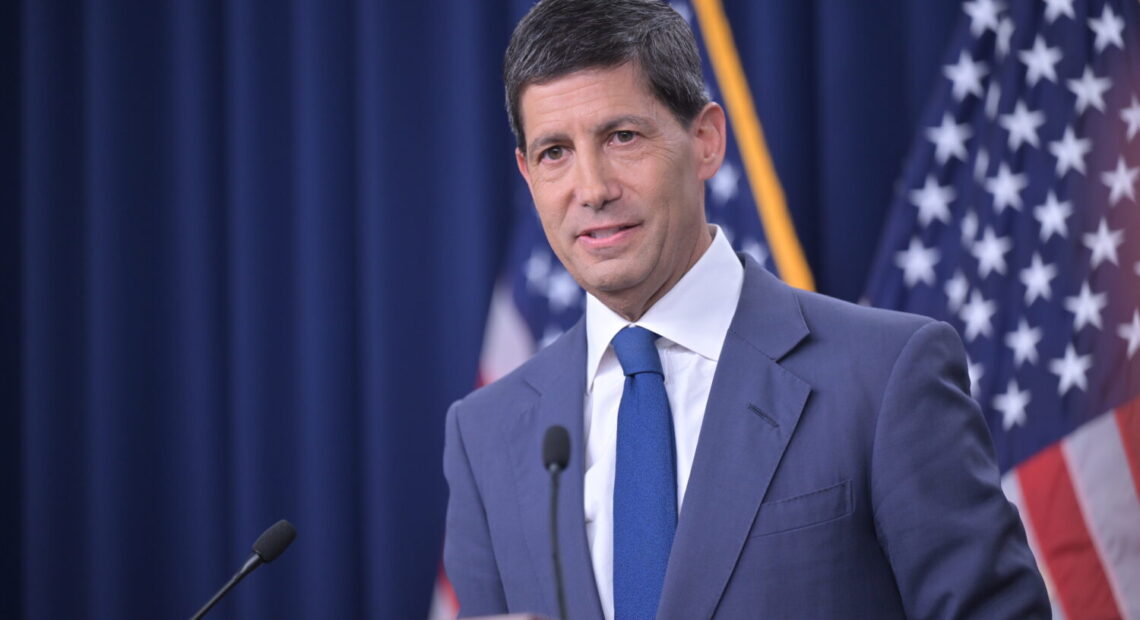
Kevin Warsh llegó a la presidencia de la Reserva Federal en un contexto de fuertes presiones de la Casa Blanca por abaratar el dinero. Su primera gran modificación de la política monetaria ha sido, sin embargo, elevar su precio.
Y existe un tercer actor que Washington no controla directamente: el mercado de bonos.
Aunque la Reserva Federal determina la tasa de referencia de corto plazo, los rendimientos de largo plazo dependen de millones de decisiones de inversionistas que evalúan inflación, crecimiento, déficit fiscal, deuda y riesgos futuros. Es ese mercado el que actualmente exige aproximadamente 5% para financiar a Estados Unidos durante una década.
La contradicción puede resumirse de manera sencilla: Trump necesita dinero barato, la inflación obliga a mantenerlo caro y los mercados están exigiendo todavía más para financiar la deuda estadounidense.
No es todavía una crisis
Sería apresurado concluir que Estados Unidos se dirige inevitablemente hacia una recesión.
Las principales proyecciones internacionales no anticipan por ahora ese escenario. La OCDE espera que la economía estadounidense crezca alrededor de 2% este año y 1,8% en 2027. La propia Reserva Federal proyecta un crecimiento algo mayor, de 2,3% durante 2026.
La economía continúa sostenida por el consumo y por elevados niveles de inversión, particularmente en infraestructura tecnológica, centros de datos e inteligencia artificial.
Precisamente allí reside una característica singular del momento actual: una economía todavía fuerte debe convivir con petróleo caro, inflación superior al objetivo, enormes necesidades fiscales y tasas elevadas.
Pero esa combinación tiene límites.
Un período prolongado de tasas altas puede terminar frenando la inversión y el consumo, afectar al mercado inmobiliario y aumentar los problemas de empresas y hogares endeudados. También obliga al gobierno estadounidense a dedicar una proporción creciente de sus recursos al pago de intereses.
El riesgo no consiste necesariamente en un derrumbe inmediato, sino en que el precio elevado del dinero termine erosionando progresivamente el crecimiento.
Cuando Estados Unidos estornuda
Para el resto del mundo el problema puede ser incluso mayor.
La deuda pública mundial se acerca al equivalente del 100% del PIB global, según el FMI. Una gran parte de esa deuda fue acumulada durante los años en que financiarse resultaba extraordinariamente barato.
Ahora llega el momento de renovarla.
Si los nuevos bonos deben emitirse pagando intereses mucho mayores, una proporción creciente de los presupuestos públicos tendrá que destinarse simplemente a servir la deuda. Son recursos que dejan de estar disponibles para infraestructura, educación, salud, vivienda o políticas sociales.
El problema tampoco se limita a Estados Unidos. Los rendimientos de largo plazo han aumentado en otras economías desarrolladas, mientras gobiernos y mercados intentan conciliar enormes necesidades de financiamiento con una inflación que no termina de desaparecer.
La economía mundial puede estar entrando así en una fase diferente a la que conoció después de la crisis financiera de 2008: el regreso estructural del dinero caro.
América Latina frente al 5%
Para América Latina la situación resulta particularmente delicada.
La CEPAL proyecta que la región crecerá apenas 2,2% durante 2026, después del 2,4% de 2025. El Banco Mundial presenta una estimación incluso algo menor, cercana al 2,1%.
Es decir, las condiciones financieras internacionales se endurecen precisamente cuando Latinoamérica continúa atrapada en una trayectoria de bajo crecimiento.
El mecanismo vuelve a ser relativamente sencillo.
Si un bono estadounidense ofrece 5%, mantener capital en Brasil, Colombia, Chile, México o Perú debe entregar una compensación suficientemente atractiva por el riesgo adicional. Cuando esa diferencia disminuye demasiado, los capitales pueden desplazarse hacia Estados Unidos.
Eso puede fortalecer el dólar, depreciar las monedas latinoamericanas y encarecer las importaciones.
Y cuando una moneda se deprecia, aparecen nuevamente presiones inflacionarias.
Los bancos centrales latinoamericanos quedan entonces atrapados en una incómoda disyuntiva. Necesitan reducir las tasas para estimular economías que crecen poco, pero hacerlo demasiado rápido mientras Estados Unidos mantiene tasas elevadas puede aumentar la salida de capitales, debilitar las monedas y reavivar la inflación.
Chile no está al margen
Chile conoce bien este problema.
El último escenario económico combina menor crecimiento, mayores precios internacionales de la energía, un dólar fortalecido y condiciones financieras externas más exigentes. El reciente Informe de Política Monetaria del Banco Central ya mostró una economía con perspectivas de crecimiento más débiles.
El FMI señaló esta semana que el aumento del precio del petróleo ha contribuido a llevar la inflación chilena desde 2,4% en febrero hasta 4,3% en junio, mientras las condiciones financieras se han endurecido y el peso ha perdido valor. Entre los riesgos externos mencionó expresamente el aumento de las tasas estadounidenses de largo plazo.
Esto significa que las decisiones de Washington terminan limitando también el espacio de acción en Santiago.
Chile necesita inversión y crecimiento. Una tasa internacional elevada encarece el financiamiento de empresas y proyectos, mientras un dólar fuerte aumenta el costo de numerosas importaciones. Y el Banco Central debe considerar esos factores antes de acelerar eventuales reducciones de su propia tasa.
El problema adquiere entonces una dimensión política y social.
Las tasas de interés no son solamente números que cambian en las pantallas de Wall Street. Terminan convirtiéndose en dividendos hipotecarios, créditos empresariales, deuda pública, inversión postergada, empleos que no se crean y presupuestos estatales que destinan más dinero a intereses.
La factura del dinero caro
Durante años se instaló la idea de que las principales economías podían acumular enormes cantidades de deuda prácticamente sin consecuencias porque el dinero seguiría siendo barato.
Ese supuesto comienza a resquebrajarse.
Estados Unidos puede continuar creciendo y probablemente conserva un margen financiero incomparablemente mayor que cualquier economía latinoamericana. Pero incluso Washington está descubriendo que financiar déficits gigantescos resulta muy diferente cuando los inversionistas exigen alrededor de 5% por prestar dinero durante diez años.
El problema es que Estados Unidos no paga esa factura en solitario.
Por la posición del dólar y de los bonos del Tesoro en el sistema financiero internacional, una parte de ese costo termina distribuyéndose por toda la economía mundial. Y las economías periféricas, con menor crecimiento, monedas más vulnerables y mayores necesidades sociales, suelen recibir el impacto con mayor intensidad.
Por eso la señal que esta semana salió de Washington merece atención mucho más allá de los mercados.
El dinero vuelve a ser caro.
Y cuando el precio del dinero sube en Estados Unidos, tarde o temprano la cuenta también llega al resto del mundo.
Félix Montano
Autor

